EUの炭素国境調整措置(CBAM)への日本企業の対応について
(2026年10月時点のCBAM規則の内容)
欧州連合(EU)は、2030年までに温室効果ガス(GHG)排出量を少なくとも55%削減し、遅くとも2050年までに気候中立を達成するとの目標を掲げています。このため、EU域内でGHG排出量の多い製品を生産する施設の事業者には、排出量の削減義務が課され、必要に応じて排出量取引制度(EU ETS)で排出枠の購入といった「炭素価格」が課されることとなります。EU域外で生産された輸入品についても、EU ETSを補完するものとして、本年(2026年)1月より、EUの炭素国境調整措置(CBAM)の本格実施が開始されました。
CBAMは、EU域外で生産された肥料、セメント、鉄・鉄鋼、アルミニウムなどを対象産品として、CBAM対象産品をEU域内に輸入する輸入者に対して、輸入産品のGHG埋込排出量に応じた課金を行う措置です。
CBAM対象産品を輸入しようとする輸入者は、あらかじめEU当局からCBAM申告者の認定を受けたうえで、CBAM対象産品を輸入し、輸入したCBAM対象産品の埋込排出量に応じた数のCBAM証書を購入し、翌年、前年1年分の輸入製品の埋込排出量の総量を申告(CBAM申告)すると共に購入したCBAM証書の精算をすることになります。
目次
対象産品
CBAM対象産品として、肥料、セメント、鉄・鉄鋼、アルミニウムなどがCN番号で規定されています。
対象産品の詳細については、欧州委員会租税・関税同盟総局ウェブページをご覧ください。(https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-sectors_en)
認定CBAM申告者
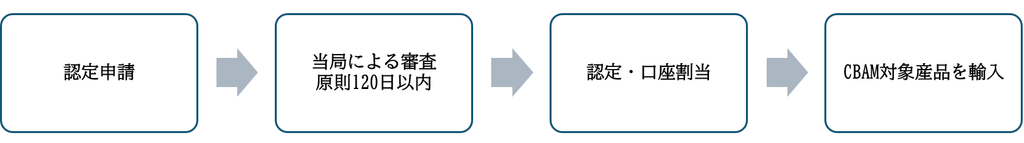
CBAM対象産品を輸入しようとする輸入者は、輸入者が所在する国の当局から「認定CBAM申告者」の認定を受ける必要があります。認定申請に当たっては、EORI番号(EU域内で輸出入や通関手続きを行う際に必要な、企業・個人を識別する固有の登録番号)、関係法令に違反していないことの誓約、会計書類、CBAM対象産品の予定輸入数量等の情報が必要です。
管轄当局の審査は、申請受理後、原則120日以内に結論を出すこととされています。
申請が認められた場合、CBAM証書の購入等を行う口座が割り当てられます。
ただし、2026年分の輸入については、CBAM対象産品の年間輸入合計量が50トン以下の輸入者(以下、「僅少輸入者」といいます。)については、対象から除外されます。
認定CBAM申告者の認定申請から口座の割当てまでの流れを、以下の図に示します。
【認定CBAM申告の流れ】
CBAM証書の購入
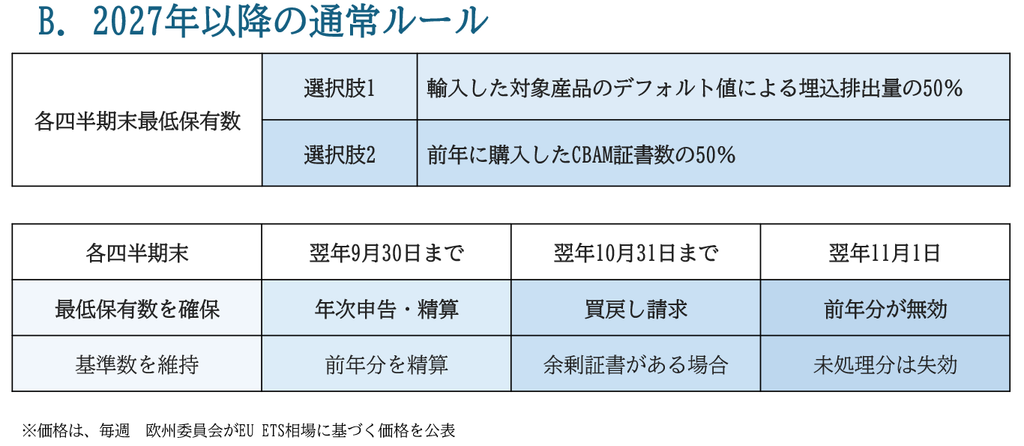
認定CBAM申告者は、輸入したCBAM対象産品の埋込排出量に応じたCBAM証書を購入する必要があり、各四半期末の最低購入数が規定されています。最低購入数は、輸入したCBAM対象産品のデフォルト値による埋込排出量又は前年のCBAM証書数のいずれかの50%に相当する数とされています。
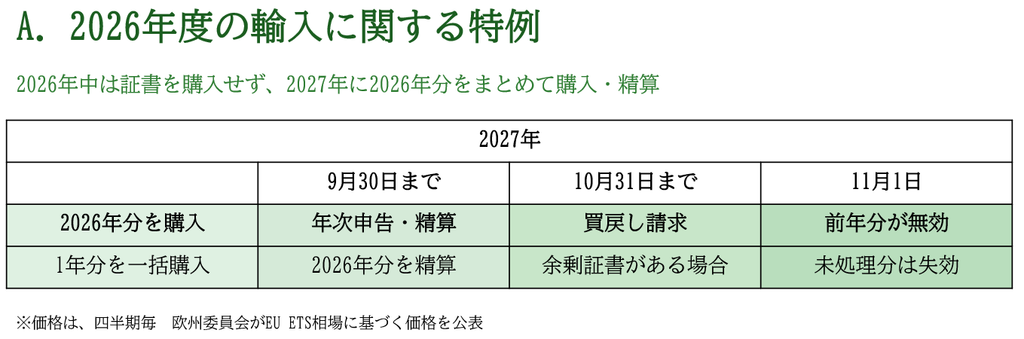
ただし、2026年分の輸入については、四半期ごとの購入ではなく、2027年になってから2026年1年分のCBAM証書を購入することとされています。
CBAM証書の価格は、EU ETSの相場に基づいて欧州委員会が公表した価格となります。2026年は四半期ごとの価格、2027年からは毎週の価格が公表されます。
なお、CBAM申告に基づいて、購入したCBAM証書数が過大となった場合は、翌年10月31日までに買戻しを請求する必要があります。11月1日には前年分のCBAM証書は無効となるとされています。
CBAM証書の購入から精算、買戻し及び無効化までの流れを、2026年分の輸入に関する特例と2027年以降の通常ルールに分けて、以下の表に示します。
CBAM申告
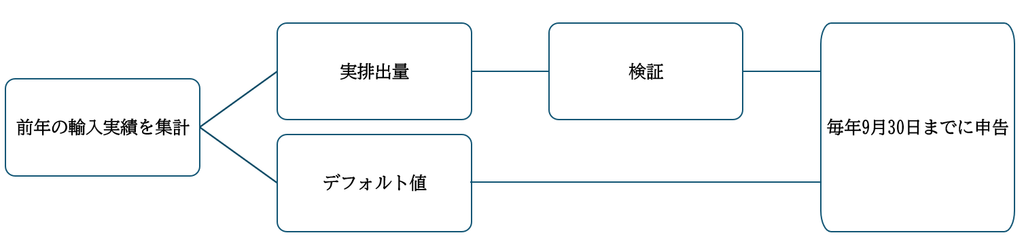
認定CBAM申告者は、毎年9月30日までに、前年に輸入したCBAM対象産品の埋込排出量を申告する必要があります。
申告する埋込排出量の算出に当たっては、実排出量に基づくこと、又は、デフォルト値に基づくこととされています。
実排出量に基づいてCBAM申告を行う際には、事前にCBAM検証機関による検証を受ける必要があります。
また、デフォルト値については、生産国別品目別に設定されており、マークアップ率は2028年まで毎年増加することとされています。
なお、前駆体の埋込排出量については、品目ごとに実排出量とデフォルト値の適用を選択できることとされています。
CBAM申告について、実排出量に基づく場合とデフォルト値に基づく場合の違いを、以下の図に示します。
【CBAM申告の流れ】
(参考)デフォルト値
デフォルト値については、生産国別、CN番号別に設定されています。具体的な数値については、欧州委員会実施規則(EU)2026/1740を参照してください。
実排出量の算出
品目により、直接排出量の算出のみで良いものと、間接排出量の算出も必要なものに分かれています。
例えば、鉄鋼製品については、以下を考慮することとされています。
「燃料燃焼によるCO2排出及び排ガス処理によるプロセス排出に直接的又は間接的に関連する全工程(再加熱、再溶解、鋳造、熱間圧延、冷間圧延、鍛造、焼きなまし、被覆、亜鉛メッキ、伸線加工、化学洗浄などを含み、鉄鋼製品のメッキ、切断、溶接、仕上げの工程を除く。)」
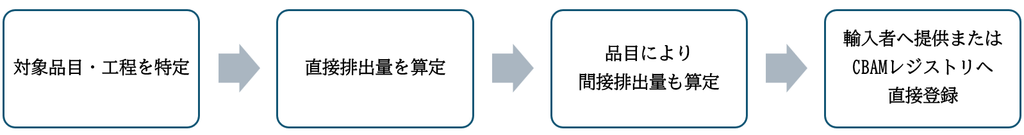
認定CBAM申告者が、実排出量に基づいたCBAM申告を行う場合には、そのCBAM対象産品を輸出した日本企業は、必要なデータを輸入者に提供するか、又は、直接CBAMレジストリに登録することが必要となります。ただし、直接登録する場合には、CBAM検証機関の直接検証を受ける必要があります。
実排出量の算出から情報提供・登録までの流れを、以下の図に示します。
【実排出量の算出の流れ】
検証
検証については、EU当局が認定したCBAM検証機関が行うこととなります。CBAM検証機関の認定申請は2026年9月から開始されています。
罰則
必要な数のCBAM証書を購入しなかった場合、認定CBAM申告者ではない者がCBAM対象産品を輸入した場合(僅少輸入者を除く)などは、罰則の対象となるので、注意が必要です。
留意事項
上述は、2026年10月時点のCBAM関連規則や欧州委員会の公表資料を基にCBAMの概略をまとめたものとなっています。実際にCBAM対応を行う際には、最新のCBAM関連規則や欧州委員会の公表資料を確認する必要があります。
(参考文献)
EU議会・理事会規則
CBAM規則 (EU)2023/956、改正(EU)2025/2083
改正案(対象品目拡大、迂回防止措置等)COM(2025)989
欧州委員会実施規則
[2(2)条関係] 大陸棚及び排他的経済水域 (EU)2025/2210
[5(8),17(10)条関係] 認定CBAM申告者申請手続 (EU)2025/486, 改正(EU)2025/2549
[7(7)条関係] 排出量算出方法 (EU)2025/2547
[7(7)条関係] デフォルト値 (EU)2025/2621, 改正(EU)2026/1740
[8(3)条関係] 検認原則 (EU)2025/2546
[14(6)条関係] CBAMレジストリ (EU)2024/3210, 改正(EU)2025/2550
[21(3)条関係] CBAM証書価格の算出及び公表 (EU)2025/2548
[25(6)条関係] 税関当局との情報共有 (EU)2025/2619
[31(2)条関係] 無償排出枠に関するCBAM証書必要購入数の調整 (EU)2025/2620
[35(7)(e)条関係] 経過期間 (EU)2023/1773
欧州委員会委任規則
[18(3)条関係] 検認者認定手続 (EU)2025/2551
欧州委員会ガイダンス文書(EU域外事業者向け、2026年8月14日)
1.CBAMの概要
2.EU域外事業者向けCBAM対応クイックガイド
3.埋込排出量の算出方法
4.無料排出枠による購入すべきCBAM証書数の調整
5.産品別ガイダンス(セメント、水素、肥料、鉄・鉄鋼、アルミニウム、電力)
本稿の内容は執筆者の個人的見解であり、当事務所の公式見解ではありません。記載内容の妥当性は法令等の改正により変化することがあります。
本稿は具体的なアドバイスの提供を目的とするものではありません。
個別事案の検討・推進に際しては、適切な専門家にご相談くださいますようお願い申し上げます。
©2026 東京共同会計事務所 無断複製・転載を禁じます。
-
鶴田 仁
東京共同会計事務所 事業開発企画室 シニアアドバイザー
<保有資格>
通関士有資格者
安全保障輸出管理実務能力認定 STC Advanced
<連絡先>
hitoshi-tsuruta@tkao.com